
Pedro Francisco Guimarães Solino explica qué sucede cuando las cuotas de la financiación quedan impagadas, cómo funciona la notificación y cuál es el plazo para pagar y recuperar el vehículo embargado.
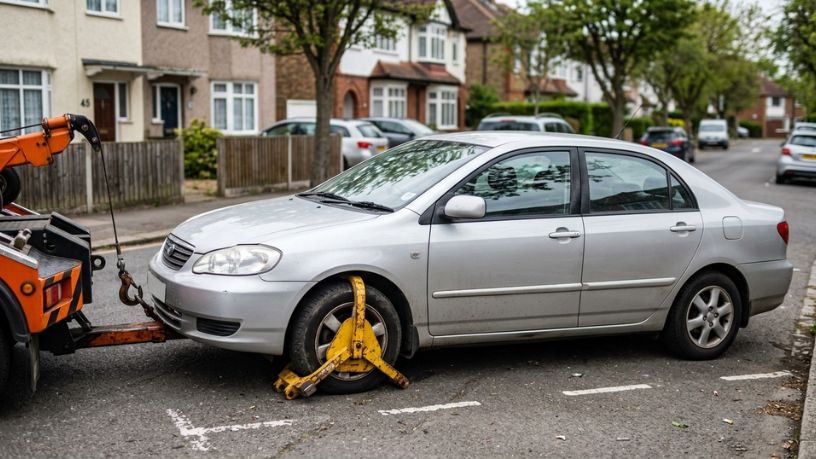
El impago de las cuotas de la financiación de un automóvil o una motocicleta puede llevar, en poco tiempo, a la incautación del vehículo. El abogado Pedro Francisco Guimarães Solino, socio de Solino e Oliveira Advogados Associados, señala que muchos consumidores solo descubren las reglas de este procedimiento cuando el vehículo ya ha sido retirado. La ley establece etapas, plazos y derechos que es necesario conocer antes de que la situación llegue a ese punto.
El tema afecta especialmente a quienes atraviesan una reducción de sus ingresos e intentan renegociar la deuda mientras el banco ya ha iniciado el proceso de cobro.
Por qué el banco puede recuperar el vehículo
La mayoría de las financiaciones de vehículos se realizan mediante una garantía fiduciaria. En este modelo, el consumidor mantiene la posesión del bien y puede utilizarlo con normalidad, pero la propiedad permanece en manos de la entidad financiera hasta que se liquide el contrato, como garantía del pago.
Cuando se produce un impago, el Decreto-Ley 911/1969 permite al acreedor solicitar la búsqueda y captura del vehículo. Para ello, debe demostrar que el deudor se encuentra en mora, es decir, que no pagó dentro del plazo establecido y que fue notificado formalmente.
La acreditación de la mora
La acreditación de la mora puede realizarse mediante una carta certificada con acuse de recibo, enviada a la dirección indicada en el contrato. La ley no exige que la carta esté firmada por el propio deudor; basta con que sea entregada en la dirección señalada. Por ello, mantener actualizada la dirección registrada en el banco evita que la notificación se considere válida sin que el consumidor haya tenido conocimiento de ella.
El plazo de cinco días para pagar
Después de que el juez concede la medida cautelar y el vehículo es incautado, el deudor dispone de cinco días para pagar la totalidad de la deuda pendiente, de acuerdo con los importes presentados por el acreedor. Si el pago se realiza dentro de ese plazo, el vehículo debe ser devuelto libre de la carga derivada del cobro.
Este punto suele malinterpretarse. La totalidad de la deuda pendiente no corresponde únicamente a las cuotas atrasadas, y la forma de calcularla suele ser objeto de discusión. Si el pago no se realiza en cinco días, la propiedad y la posesión del vehículo pasan definitivamente al acreedor, que puede venderlo.
Para Pedro Francisco Guimarães Solino, el consumidor debe solicitar al banco un desglose detallado de la deuda tan pronto como reciba la notificación, ya que este documento permite comprobar si los intereses, las multas y las tarifas cobradas se ajustan al contrato y si todavía es posible negociar antes de la incautación.
Plazo para presentar una defensa
El deudor también puede presentar una contestación en el proceso dentro del plazo de 15 días, contados a partir de la ejecución de la medida cautelar, incluso si ha pagado la deuda. En esta defensa pueden plantearse, por ejemplo, irregularidades en la notificación, cargos abusivos en el contrato o importes cobrados indebidamente.
Procedimiento extrajudicial
La Ley 14.711/2023, conocida como Marco Legal de las Garantías, también pasó a contemplar un procedimiento de búsqueda y captura realizado fuera del ámbito judicial, a través de una notaría, en los contratos que cumplan los requisitos legales. Este modelo sigue sus propias reglas de notificación y plazos, y su aplicación debe verificarse en función del contrato y de las circunstancias concretas de cada financiación.
Qué sucede después de la venta del vehículo
Cuando el acreedor vende el vehículo, el importe obtenido debe destinarse a reducir la deuda y cubrir los gastos del cobro. Si queda algún saldo a favor, debe devolverse al deudor. Si el importe de la venta no es suficiente, el banco puede continuar reclamando el saldo restante.
Por ello, el consumidor debe hacer un seguimiento de la venta y solicitar una rendición de cuentas que indique por cuánto se vendió el vehículo y cómo se aplicó el dinero obtenido. Las ventas por importes muy inferiores al valor de mercado pueden ser impugnadas.
Objetos personales dentro del automóvil
Los objetos personales que permanecen en el vehículo en el momento de la incautación no forman parte de la garantía y deben devolverse a su propietario. Conviene dejar constancia de los objetos que había en el automóvil y solicitar su devolución lo antes posible.
Cómo actuar antes de que se produzca la incautación
Cuando advierta que no podrá pagar las cuotas, el consumidor debe ponerse en contacto con el banco para negociar antes de que avance el proceso de cobro, dejando constancia escrita de las propuestas. También puede evaluar la revisión del contrato cuando existan indicios de intereses superiores a los pactados o tarifas indebidas, así como comprobar si su situación de endeudamiento permite recurrir a las medidas previstas en la Ley de Sobreendeudamiento.
Los contratos bancarios, las financiaciones, la revisión de intereses y el sobreendeudamiento forman parte de la actividad de Pedro Francisco Guimarães Solino en el ámbito del Derecho del Consumidor, siempre a partir del contrato y de los documentos correspondientes a cada caso.
Conclusión
En una financiación con garantía fiduciaria, el impago puede dar lugar a la búsqueda y captura del vehículo, siempre que la mora se acredite mediante una notificación enviada a la dirección que figura en el contrato. Después de la incautación, el deudor dispone de cinco días para pagar la totalidad de la deuda pendiente y recuperar el bien, y de 15 días para presentar una defensa. Mantener actualizada la dirección, solicitar el desglose de la deuda y negociar cuanto antes son las medidas que más ayudan a reducir el riesgo de perder el vehículo.